
W tym artykule
Ewidencja przychodów to rejestr, w którym przedsiębiorca na ryczałcie wpisuje każdy przychód z działalności, z podziałem na stawki ryczałtu. Od 1 stycznia 2026 roku obowiązuje nowy wzór z numerem KSeF faktury i identyfikatorem podatkowym kontrahenta.
Zmienia się też forma. Część ryczałtowców musi już prowadzić ewidencję wyłącznie w programie, a po roku wysłać ją do urzędu jako plik JPK_EWP. Poniżej masz wzór kolumna po kolumnie, przykład wypełnienia dla sklepu internetowego i terminy, które obowiązują w 2026 i 2027 roku.
Krótko mówiąc
- Od 1 stycznia 2026 obowiązuje nowy wzór ewidencji przychodów (Dz.U. 2025 poz. 1294). Ma 17 kolumn, w tym numer KSeF faktury i identyfikator podatkowy kontrahenta.
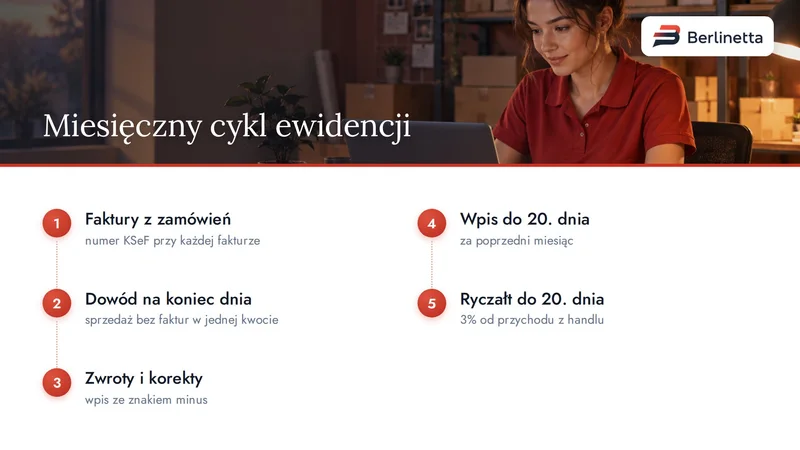
- Przychód wpisujesz najpóźniej do 20. dnia następnego miesiąca. Sprzedaż bez faktur ujmujesz dowodem wewnętrznym na koniec dnia, a sprzedaż z kasy raportem dobowym albo miesięcznym.
- Wyłącznie w programie ewidencję prowadzą od 2026 ryczałtowcy składający JPK_V7M. Pozostali dołączają od 2027 roku.
- JPK_EWP wysyłasz w terminie zeznania PIT-28, czyli do 30 kwietnia następnego roku.
- Handel to stawka 3%. Przychodem jest kwota należna od kupującego, a zwrócony towar go zmniejsza.
Co to jest ewidencja przychodów i kto musi ją prowadzić
Obowiązek wynika z art. 15 ust. 1 ustawy o zryczałtowanym podatku dochodowym. Ryczałtowiec prowadzi ewidencję odrębnie za każdy rok podatkowy. Do tego przechowuje dowody zakupu towarów i prowadzi wykaz środków trwałych.
Obowiązek zaczyna się w dniu, od którego stosujesz ryczałt. Ewidencję i dowody przechowujesz w miejscu prowadzenia działalności albo w biurze rachunkowym, któremu powierzyłeś jej prowadzenie.
Ryczałt wybierzesz, jeśli w poprzednim roku przychody z działalności nie przekroczyły 2 000 000 euro. Ryczałt liczysz od przychodu, a nie od dochodu. Dlatego ewidencja jest prostsza niż księga przychodów i rozchodów: nie wpisujesz do niej kosztów.
Sposób prowadzenia ewidencji opisuje rozporządzenie Ministra Finansów i Gospodarki z 6 września 2025 roku (Dz.U. 2025 poz. 1294). Obowiązuje od 1 stycznia 2026 roku i zastąpiło rozporządzenie z 2021 roku. Ewidencja ma odpowiadać wzorowi z załącznika.
Wzór ewidencji przychodów 2026: kolumny po kolei
Nowy wzór ma 17 kolumn. Najważniejsze zmiany to osobne pole na numer faktury z KSeF i identyfikator podatkowy kontrahenta.
| Kolumna | Co wpisujesz |
|---|---|
| 1 | Liczba porządkowa wpisu |
| 2 | Data wpisu |
| 3 | Data uzyskania przychodu |
| 4 | Numer identyfikujący fakturę w KSeF, jeśli faktura powstała w KSeF |
| 5 | Numer dowodu księgowego, na przykład numer faktury albo dowodu wewnętrznego |
| 6 | Identyfikator podatkowy kontrahenta z kodem kraju, na przykład PL i NIP nabywcy |
| 7-15 | Przychód według stawki: 17%, 15%, 14%, 12,5%, 12%, 10%, 8,5%, 5,5% i 3% |
| 16 | Ogółem przychody, czyli suma kolumn 7-15 |
| 17 | Uwagi |
Kolumny 6 nie wypełniasz przy sprzedaży ujętej dowodem wewnętrznym ani raportem fiskalnym. Kupujący w takiej sprzedaży to zwykle konsumenci, a dowód zbiera ich zakupy w jednej kwocie.
Każda strona ewidencji kończy się podsumowaniem strony. Do tego dochodzi przeniesienie z poprzedniej strony i suma przychodów od początku miesiąca. Jeśli prowadzisz ewidencję na papierze, musisz ją zbroszurować i ponumerować karty (§ 2 ust. 3 rozporządzenia).
Porada profesjonalisty
jeśli wystawiasz faktury w KSeF, przenoś numer KSeF razem z numerem faktury od pierwszego wpisu. Uzupełnianie kolumny 4 po kilku miesiącach to najwięcej pracy przy całej ewidencji.
Na podstawie czego i do kiedy dokonujesz wpisu
Rozporządzenie wymienia dowody, na podstawie których wpisujesz przychód. Zależą od tego, jak dokumentujesz sprzedaż.
- Sprzedaż na fakturę. Wpis robisz na podstawie faktury, faktury VAT RR, rachunku albo dokumentu celnego (§ 4 ust. 1).
- Sprzedaż bez faktur i bez kasy. Na koniec dnia wystawiasz dowód wewnętrzny. Wykazujesz w nim jedną kwotę przychodu z danego dnia, z podziałem na stawki ryczałtu.
- Sprzedaż na kasie fiskalnej. Wpis robisz na podstawie raportu fiskalnego dobowego. Możesz też wpisywać raz w miesiącu, na podstawie raportu miesięcznego (§ 4 ust. 2 i 3).
- Korekty sprzedaży z kasy. Ujmujesz je na podstawie odrębnej ewidencji albo dowodu wewnętrznego, ze znakiem minus. Dowód zawiera numer, datę, oznaczenie raportu i kwotę korekty.
Termin jest jeden dla wszystkich dowodów. Zapis robisz najpóźniej do 20. dnia każdego miesiąca za miesiąc poprzedni (§ 6). Przychód z marca wpisujesz więc najpóźniej 20 kwietnia, czyli w dniu płatności ryczałtu za marzec.
Pułapka dotyczy faktur do paragonów. Jeśli sprzedaż jest już w ewidencji z raportu kasowego, fakturę wystawioną do tego paragonu pomijasz (§ 4 ust. 6). Inaczej ten sam przychód wpiszesz dwa razy.
Ewidencję uznaje się za rzetelną także przy drobnych błędach. Niewpisane lub błędnie wpisane przychody nie mogą jednak przekroczyć łącznie 0,5% przychodu z ewidencji za rok (§ 3 ust. 4).
Sprzedaż na Allegro i w sklepie: co jest przychodem
Ustawa o ryczałcie odsyła do art. 14 ustawy o podatku dochodowym od osób fizycznych. Przychodem są kwoty należne, nawet jeśli pieniądze jeszcze nie wpłynęły. Wyłącza się z nich wartość zwróconych towarów, udzielonych bonifikat i skont.
Dla sklepu internetowego wynikają z tego cztery zasady:
- Liczy się cała kwota od kupującego. Także koszt dostawy, który kupujący płaci w zamówieniu.
- Prowizji nie odejmujesz. Ryczałt nie uwzględnia kosztów, więc prowizja Allegro i opłata za wysyłkę nie zmniejszają przychodu.
- Czynny podatnik VAT wpisuje kwotę bez VAT. Przychód pomniejsza się o należny podatek od towarów i usług. Zwolniony z VAT wpisuje kwotę zapłaconą przez kupującego.
- Zwrot zmniejsza przychód. Ujmujesz go ze znakiem minus, na podstawie faktury korygującej albo dowodu korekty.
Datą przychodu jest dzień wydania rzeczy. Nie później jednak niż dzień wystawienia faktury albo uregulowania należności (art. 14 ust. 1c ustawy o PIT). W sklepie kupujący płaci zwykle przed wysyłką, więc data zapłaty często wyprzedza wydanie towaru.
Od 2025 roku ryczałtowiec może też wybrać metodę kasową, zgodnie z art. 6 ust. 1g ustawy o ryczałcie. Przy przedpłatach, zaliczkach i metodzie kasowej obowiązują wyjątki. Ustal z biurem jedną zasadę dla całego sklepu i stosuj ją konsekwentnie.
Ewidencja przychodów: wzór wypełnienia na przykładzie
Poniższe wpisy to przykład na zmyślonych danych. Sklep jest zwolniony z VAT, sprzedaje towar handlowy ze stawką 3% i nie ma kasy fiskalnej. W tabeli pomijamy puste kolumny innych stawek.
| Lp. | Data wpisu | Data przychodu | Nr KSeF (kol. 4) | Nr dowodu (kol. 5) | Kontrahent (kol. 6) | 3% (kol. 15) | Ogółem (kol. 16) | Uwagi |
|---|---|---|---|---|---|---|---|---|
| 1 | 4.05.2026 | 4.05.2026 | numer KSeF faktury | FV/1/05/2026 | PL i NIP nabywcy | 615,00 | 615,00 | Allegro, faktura dla firmy |
| 2 | 4.05.2026 | 4.05.2026 | pole puste | DW/4/05/2026 | pole puste | 1 849,90 | 1 849,90 | sprzedaż bez faktur z dnia |
| 3 | 11.05.2026 | 11.05.2026 | numer KSeF korekty | KOR/1/05/2026 | PL i NIP nabywcy | -129,00 | -129,00 | zwrot do faktury z poz. 1 |
Wiersz 2 to dowód wewnętrzny z końca dnia. Zbiera sprzedaż bez faktur ze sklepu i z Allegro w jednej kwocie, więc kolumna kontrahenta zostaje pusta. Wiersz 3 pokazuje korektę po zwrocie, ze znakiem minus.
Przychód z tych trzech wpisów to 2 335,90 zł. Ryczałt 3% od tej kwoty wynosi 70,08 zł, przed odliczeniami, na które pozwala ustawa.
Elektroniczna ewidencja przychodów i JPK_EWP: od kiedy
Ministerstwo Finansów opisało nowe zasady w październiku 2025 roku. Ewidencję przychodów prowadzisz wyłącznie w programie komputerowym, a po zakończeniu roku wysyłasz ją jako plik JPK_EWP razem z wykazem środków trwałych (JPK_ST). Start zależy od tego, jak rozliczasz VAT.
| Kto | Ewidencja wyłącznie w programie od | Pierwszy JPK_EWP | Kiedy wysyłasz |
|---|---|---|---|
| Ryczałtowiec składający JPK_V7M | 1 stycznia 2026 | za 2026 rok | do 30 kwietnia 2027 |
| Pozostali ryczałtowcy, na przykład z JPK_V7K albo zwolnieni z VAT | 1 stycznia 2027 | za 2027 rok | do 30 kwietnia 2028 |
Podział na grupy potwierdza informacja KAS z kwietnia 2026 roku. Termin wysyłki łączy się z terminem zeznania. PIT-28 składasz od 15 lutego do 30 kwietnia roku następującego po roku podatkowym (art. 21 ust. 2 ustawy o ryczałcie).
Opis struktury pliku znajdziesz na stronie KAS o strukturach JPK w podatkach dochodowych. Ministerstwo Finansów zapowiedziało też formularze interaktywne do przygotowania tych plików.
Porada profesjonalisty
JPK_EWP i JPK_V7M to dwa różne pliki. Pierwszy dotyczy podatku dochodowego i ewidencji przychodów, drugi VAT. Plik VAT z poprawnymi kodami GTU nie zastąpi ewidencji przychodów. O kodach w pliku VAT piszemy w artykule kody GTU 2026.
Ewidencja przychodów w Excelu: wzór arkusza i ograniczenia
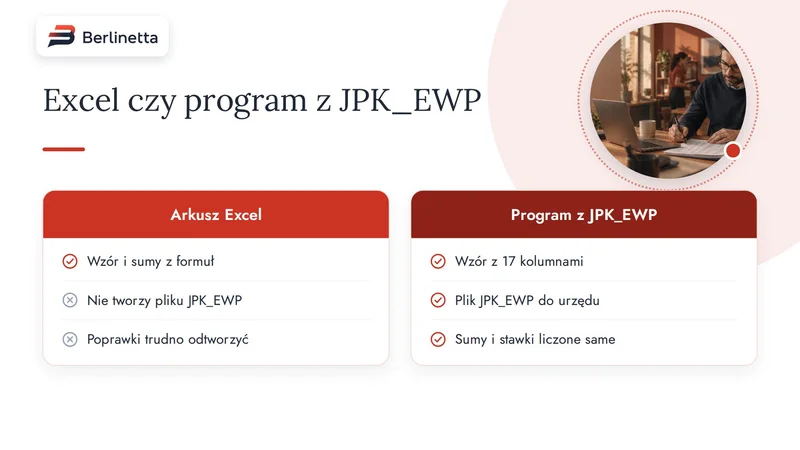
Arkusz kalkulacyjny wciąż jest popularny wśród małych sklepów. Dobrze zrobiony odtwarza wzór z rozporządzenia i liczy sumy sam. Taki arkusz powinien mieć:
- Wszystkie 17 kolumn wzoru, także te, których dziś nie używasz. Brak kolumny 4 albo 6 to niezgodność z wzorem.
- Jeden wiersz na jeden dowód, w kolejności chronologicznej, z numeracją bez przerw.
- Sumę miesiąca i sumę od początku roku, liczone formułą, a nie wpisywane ręcznie.
- Osobną kolumnę na każdą stawkę, jeśli sprzedajesz towary albo usługi z różnymi stawkami.
- Zablokowane miesiące po wpłacie ryczałtu. Korekty dopisujesz jako nowe wiersze ze znakiem minus.
Ograniczenia widać przy JPK_EWP. Arkusz nie utworzy pliku w strukturze Ministerstwa Finansów, a każdą zmianę wiersza trudno potem odtworzyć. Gdy obejmie Cię elektroniczna ewidencja, arkusz zostaje narzędziem pomocniczym. Do wysyłki potrzebujesz programu, który tworzy JPK_EWP, albo formularza interaktywnego.
Stawka ryczałtu w handlu i terminy płatności
Działalność usługowa w zakresie handlu ma stawkę 3% przychodu (art. 12 ust. 1 ustawy o ryczałcie). Ta sama stawka dotyczy między innymi działalności gastronomicznej bez sprzedaży napojów powyżej 1,5% alkoholu. Sprzedaż własnych wyrobów albo usług może mieć inną stawkę, dlatego ewidencja ma osobne kolumny.
Ryczałt płacisz za każdy miesiąc do 20. dnia następnego miesiąca, a za grudzień do 20 stycznia (art. 21 ust. 1). Zamiast tego możesz płacić kwartalnie, jeśli zaczynasz działalność albo Twoje przychody w poprzednim roku nie przekroczyły 200 000 euro (art. 21 ust. 1a i 1b).
Jak Berlinetta przygotowuje dane do ewidencji przychodów
Berlinetta porządkuje dane, z których powstaje ewidencja. Dokument tworzysz z danych zamówienia, więc kwot, kosztu dostawy i danych kupującego nie przepisujesz ręcznie.
Przy wystawianiu hurtem program sam wybiera fakturę albo paragon, zależnie od tego, czy kupujący prosił o fakturę. Numeracja jest Twoja i zaczyna się od nowa co rok albo co miesiąc.
Fakturę wysyłasz do KSeF z programu. Przy fakturze zostaje jej numer KSeF, status i potwierdzenie odbioru. To dokładnie ta informacja, której wymaga kolumna 4 nowego wzoru.
Jeśli faktury wystawiasz w inFakt, integracja z inFakt tworzy je tam z zamówień, pojedynczo, masowo albo regułą. Numer, PDF i informacja o płatności wracają do Berlinetty.
Do sumowania służą raporty. Własne zestawienie dokumentów pogrupujesz po dniu albo miesiącu i pobierzesz do Excela. Raport może też przychodzić e-mailem co miesiąc, prosto do księgowej.
Plik JPK_V7M, który pobierzesz z programu, dotyczy VAT. Ewidencję przychodów i JPK_EWP prowadzi Twój program księgowy albo biuro. Więcej o dokumentach przeczytasz na stronie dokumenty i faktury.
Z praktyki: błędy w ewidencji przychodów sklepu
Pierwszy błąd to przychód pomniejszony o prowizję marketplace. Wpłata z Allegro jest niższa niż kwota zapłacona przez kupującego, więc kusi, żeby wpisać wpłatę. Na ryczałcie przychodem jest kwota należna od kupującego.
Drugi błąd to podwójny wpis. Sprzedaż trafia do ewidencji z raportu kasowego, a potem jeszcze raz z faktury do paragonu.
Trzeci błąd to zwroty bez śladu w ewidencji. Pieniądze wracają do kupującego, ale przychód zostaje w pełnej wysokości, bo nikt nie wystawił korekty.
Czwarty błąd to puste kolumny 4 i 6 przy fakturach dla firm. Od 2026 roku numer KSeF i identyfikator kontrahenta są częścią wzoru, a przy JPK_EWP braki wyjdą od razu.
Ewidencja jest prosta, dopóki dane do niej powstają w jednym miejscu. Kłopoty zaczynają się, gdy faktury, wpłaty i zwroty leżą w trzech systemach i ktoś zbiera je ręcznie dwudziestego dnia miesiąca.
W sprawach, które zależą od Twojej sytuacji, zapytaj biuro rachunkowe. Chodzi o datę przychodu przy przedpłatach, metodę kasową i stawki dla nietypowego asortymentu.
Źródła
- 1.Rozporządzenie w sprawie prowadzenia ewidencji przychodów (Dz.U. 2025 poz. 1294, PDF)
- 2.Ustawa o zryczałtowanym podatku dochodowym, tekst jednolity Dz.U. 2025 poz. 843 (ISAP)
- 3.Ustawa o podatku dochodowym od osób fizycznych, Dz.U. 2025 poz. 163 (ISAP)
- 4.Ministerstwo Finansów: nowe zasady dokumentacji księgowej w PIT od 2026 roku
- 5.KAS: elektroniczne księgi i ewidencje podatkowe
- 6.KAS: struktury JPK w podatkach dochodowych