
W tym artykule
Tak, zwrot towaru obliguje do wystawienia faktury korygującej. Gdy dokument trafia do KSeF, zyskujesz prawo do obniżenia VAT już w okresie wystawienia korekty. Poza KSeF musisz zebrać dowody doręczenia, na przykład wyciąg bankowy lub e-mail. Wystaw korektę, powiąż zwrot środków z jej numerem i zachowaj dokumentację na wypadek kontroli.
Krótko mówiąc
- Wystawienie faktury korygującej po zwrocie towaru jest obowiązkowe i musi odwoływać się do faktury pierwotnej oraz określać skorygowane kwoty.
- Na fakturze korygującej powinno znaleźć się data zaistnienia zdarzenia, czyli dnia zwrotu, a opóźnienia w wystawieniu mogą wpłynąć na prawidłowe rozliczenia.
- W systemie KSeF korekta obniża VAT automatycznie i nie wymaga potwierdzenia odbioru, podczas gdy poza systemem konieczne jest dokumentowanie dowodami, takimi jak potwierdzenie przelewu czy e-mail.
- Obniżenie podstawy VAT i przychodów w podatku dochodowym następuje w okresie wystawienia korekty, jeśli dokumentacja jest dostępna, a opóźnienia mogą wymusić korektę retrospektywną.
- Automatyzacja i integracje systemów sprzedażowych ułatwiają obsługę zwrotów i korekt, minimalizując ryzyko błędów podczas kontroli podatkowej.
Podstawa prawna i definicja faktury korygującej przy zwrocie
Obowiązek wystawienia faktury korygującej po zwrocie towaru wynika prosto z ustawy o VAT. Zgodnie z art. 106j ust. 1 pkt 3, sprzedawca musi skorygować fakturę, gdy nabywca odsyła towar lub otrzymuje zwrot części należności. Ten sam przepis obejmuje też rabaty, pomyłki w cenie czy zwrot zaliczki.
W praktyce rozróżnia się dwa typy korekt. Korekta „in minus” zmniejsza podstawę opodatkowania i kwotę VAT, czyli dotyczy właśnie zwrotów towaru i pieniędzy. Korekta „in plus” zwiększa te wartości, na przykład gdy trzeba doliczyć zapomnianą pozycję. Zwrot towaru prawie zawsze wiąże się z pierwszym wariantem.
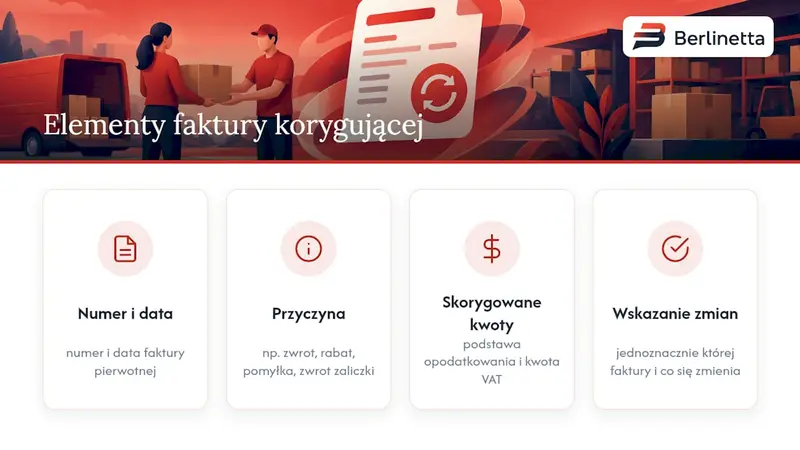
Formalne wymagania co do treści faktury korygującej, takie jak numer i data faktury pierwotnej, przyczyna korekty czy skorygowane kwoty, znajdziesz w tym samym artykule ustawy. Dokument musi jednoznacznie wskazywać, której faktury dotyczy i co się w niej zmienia, inaczej traci wartość dowodową w rozliczeniach.
Jaka data powinna znaleźć się na fakturze korygującej
Data na korekcie to jedno z pytań, które najczęściej rodzi wątpliwości w księgowości. Zasadą jest wpisanie daty zaistnienia zdarzenia, czyli dnia przyjęcia zwrotu towaru, a nie daty pierwotnej transakcji. To podejście odpowiada logice rozliczeń: korekta odnosi się do stanu faktycznego z chwili, w której zwrot rzeczywiście nastąpił.
Przepisy nie wskazują sztywnego terminu na wystawienie takiego dokumentu. Praktyka i orzecznictwo zalecają jednak wystawienie faktury korygującej niezwłocznie po otrzymaniu zwrotu, bez zbędnego zwlekania. Odkładanie tego kroku zwiększa ryzyko błędów w ewidencji i komplikuje rozliczenie VAT za dany okres.
Gdy korekta trafia na biurko z opóźnieniem, jedynym realnym ograniczeniem staje się przedawnienie okresu rozliczeniowego. Jeśli zwrot dotyczy transakcji z odległej przeszłości, sprawdź, czy dany okres nie jest już zamknięty dla korekt, zanim zaczniesz procedurę.
KSeF a faktury poza systemem: dowody doręczenia i uproszczenia
Krajowy System e-Faktur zmienia zasady gry dla korekt „in minus”. Faktura korygująca wystawiona w KSeF nie wymaga dodatkowego potwierdzenia odbioru: obniżenie podstawy opodatkowania następuje w okresie wystawienia dokumentu, o ile masz dokumentację uzgodnienia warunków z nabywcą. System sam potwierdza dostarczenie, co eliminuje najbardziej kłopotliwy etap procedury.
Poza KSeF sytuacja wymaga więcej pracy dokumentacyjnej. Fiskus akceptuje różne formy dowodów, o czym pisze Prawo, wskazując, że udokumentowana próba doręczenia bywa wystarczająca nawet bez klasycznego potwierdzenia odbioru.
Jako dowód możesz wykorzystać:
- wyciąg bankowy potwierdzający zwrot środków na rzecz klienta,
- e-mail z korektą wysłaną na adres nabywcy,
- zapis udostępnienia dokumentu na koncie klienta w systemie sprzedażowym,
- potwierdzenie odbioru przesyłki zwrotnej od kuriera.
Alternatywne dowody doręczenia korekty są coraz częściej akceptowane przez organy podatkowe, jak wskazuje Prawo.pl, co realnie skraca czas potrzebny na rozliczenie VAT bez papierowych formalności.
Konsekwencje księgowe: VAT i podatek dochodowy
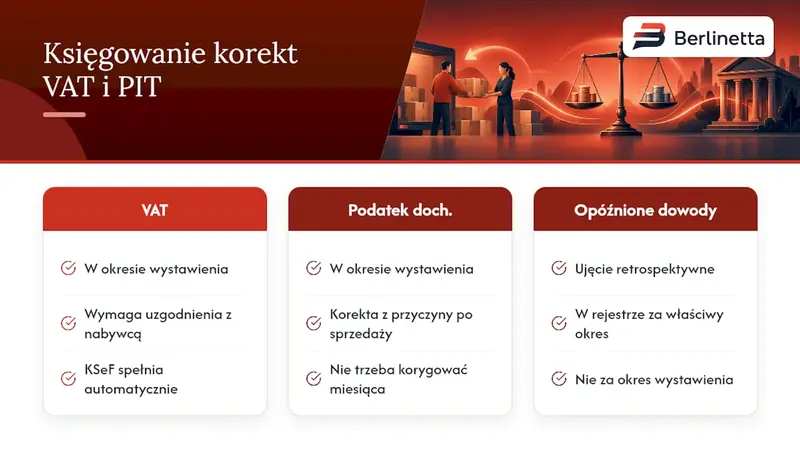
Obniżenie podstawy VAT następuje w okresie wystawienia faktury korygującej, pod warunkiem posiadania dokumentacji potwierdzającej uzgodnienie z nabywcą. Nowelizacja obowiązująca od 1 stycznia 2021 roku wprowadziła tę zasadę do art. 29a ust. 13 ustawy o VAT, zastępując wcześniejszy wymóg formalnego potwierdzenia odbioru. W KSeF ten warunek spełnia się automatycznie.
W podatku dochodowym korektę przychodu ujmujesz w okresie, w którym wystawiłeś fakturę korygującą, o ile korekta wynika z przyczyny powstałej po pierwotnej sprzedaży, na przykład właśnie ze zwrotu towaru. Nie trzeba więc wracać do rozliczenia z miesiąca pierwotnej transakcji i go poprawiać.
Gdy dowody doręczenia lub uzgodnienia z klientem docierają z opóźnieniem, ewidencję trzeba skorygować retrospektywnie: zapisz korektę w rejestrze VAT za okres, w którym warunki do jej ujęcia zostały faktycznie spełnione, nie za okres wystawienia dokumentu.
Procedura krok po kroku: wystawienie faktury korygującej przy zwrocie
Poniższa checklista działa niezależnie od tego, czy sprzedajesz przez własny sklep czy przez marketplace.
- Potwierdź przyczynę zwrotu i zbierz dokumentację: zgłoszenie zwrotu od klienta, protokół przyjęcia towaru, ewentualny wyciąg bankowy dotyczący zapłaty.
- Wystaw fakturę korygującą z odwołaniem do numeru i daty faktury pierwotnej, jasno wskazując skorygowane pozycje i kwoty.
- Wpisz jako datę korekty dzień przyjęcia zwrotu, nie datę pierwotnej sprzedaży.
- Udokumentuj doręczenie korekty: w KSeF system robi to automatycznie, poza KSeF wyślij e-mail lub udostępnij dokument na koncie klienta.
- Powiąż zwrot środków pieniężnych z numerem korekty, najlepiej wpisując go w tytule przelewu.
- Zaksięguj korektę w rejestrze VAT i księgach za właściwy okres rozliczeniowy.
- Poinformuj kontrahenta o zamknięciu procesu, zwłaszcza gdy zwrot dotyczył większej kwoty.
Porada profesjonalisty
zawsze numeruj korekty w jednym ciągu z fakturami sprzedażowymi, to ułatwia odszukanie dokumentu podczas kontroli podatkowej.
Zwrot pieniędzy: jak dokumentować przelew zwrotny
Nie musisz czekać na formalne potwierdzenie odbioru korekty, żeby oddać pieniądze klientowi, ale warto wykonać obie czynności blisko siebie w czasie. Rozdzielenie ich o tygodnie utrudnia później wykazanie związku między dokumentem a płatnością.
Tytuł przelewu zwrotnego powinien zawierać numer faktury korygującej i numer zamówienia. Taki zapis staje się samodzielnym dowodem księgowym, przydatnym zwłaszcza poza KSeF, gdzie wyciąg bankowy bywa jednym z akceptowanych potwierdzeń doręczenia korekty.
Opóźniony zwrot środków sam w sobie nie blokuje rozliczenia VAT, ale wydłuża czas potrzebny na skompletowanie dokumentacji uzgodnień z nabywcą, a to odsuwa moment, w którym możesz bezpiecznie obniżyć podstawę opodatkowania.
Wielokrotne korekty i korekty po fakturze zbiorczej
Gdy do jednej faktury trzeba wystawić kolejną korektę, zasada jest jedna: każdy dokument odwołuje się do faktury pierwotnej, a nie do poprzedniej korekty. Kolejna korekta musi jednak uwzględniać wartości już wcześniej poprawione, inaczej rozliczenie się rozjedzie.
Podobnie wygląda sytuacja po wystawieniu faktury zbiorczej korygującej, na przykład przy rabacie za okres rozliczeniowy. Zwrot pojedynczego towaru z tego okresu wymaga osobnej korekty, która precyzyjnie wskazuje pozycję i kwotę pomniejszoną o już przyznany rabat, zgodnie z praktyką opisaną przez Poradnik Przedsiębiorcy.
Jak system do zarządzania sprzedażą wspiera obsługę zwrotów
System łączy zamówienie, zwrot i dokumenty sprzedażowe w jednym panelu, dzięki czemu faktura korygująca powstaje z odwołaniem do właściwej faktury pierwotnej bez ręcznego przepisywania danych. Korekty można udostępniać na koncie klienta, co stanowi praktyczny dowód doręczenia w modelu poza KSeF. Integracje z firmami kurierskimi i systemami płatności pomagają powiązać potwierdzenie zwrotu przesyłki z przelewem zwrotnym i numerem korekty.
Najczęstsze błędy i jak ich unikać
Największe problemy w praktyce to brak dowodów doręczenia korekty, zwrot środków niepowiązany z numerem dokumentu i poprawianie korekty kolejną korektą bez odwołania do faktury pierwotnej. Stała procedura krok po kroku i automatyzacja dokumentacji ograniczają ryzyko podczas kontroli podatkowej.
Berlinetta jako wsparcie w rozliczaniu zwrotów
Ręczne wiązanie zamówień z Allegro, WooCommerce czy Erli z fakturami korygującymi zajmuje czas, który księgowość mogłaby poświęcić na coś innego. Ten proces jest centralizowany w jednym miejscu.
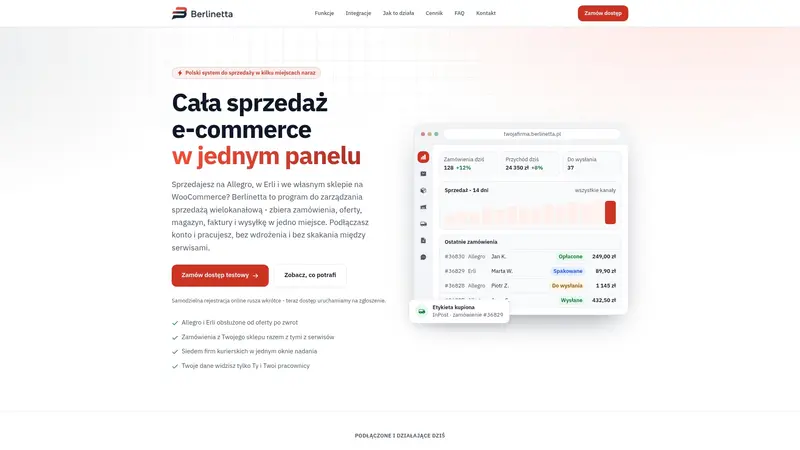
- zamówienia, zwroty i faktury korygujące widoczne w jednym panelu,
- korekty generowane bez ręcznego przepisywania danych z faktury pierwotnej,
- integracje z Allegro, WooCommerce i firmami kurierskimi ułatwiają powiązanie zwrotu przesyłki z dokumentem księgowym.
Sprawdź dostępne integracje i zobacz, jak wygląda proces zwrotu w praktyce na koncie testowym Berlinetta.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.